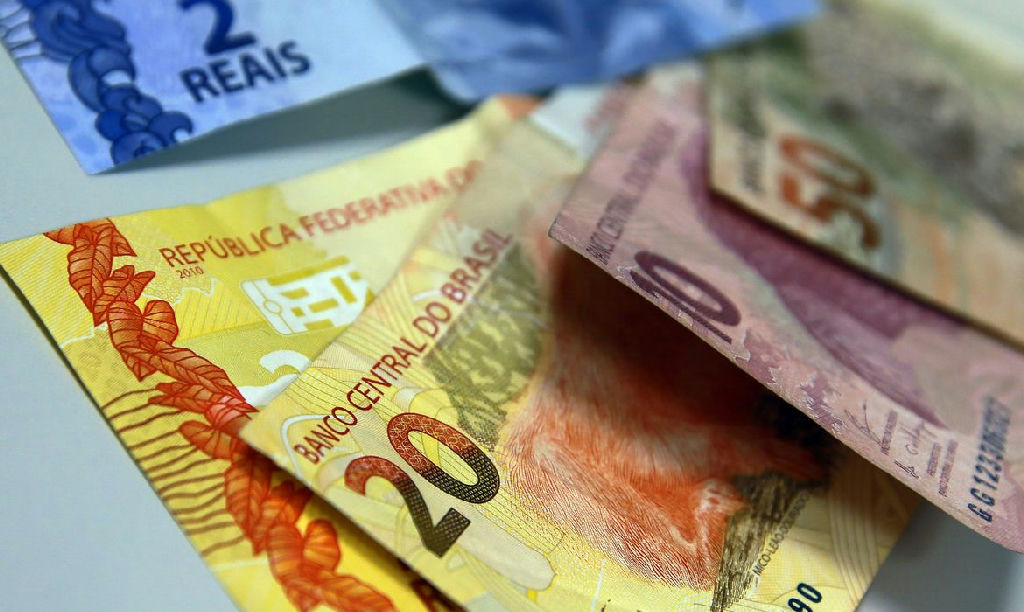
Cenário de aperto financeiro para o consumidor brasileiro
O cenário econômico para as famílias brasileiras apresentou novos desafios em agosto. De acordo com as Estatísticas Monetárias e de Crédito divulgadas pelo Banco Central (BC), o custo do dinheiro para o consumidor final seguiu em trajetória de alta, acompanhado por um avanço nos índices de inadimplência e endividamento. O levantamento reflete a dificuldade crescente de gestão do orçamento doméstico diante de taxas de juros mais elevadas.
A taxa média de juros do crédito livre para pessoas físicas atingiu 61,7% ao ano em agosto. Esse patamar representa uma elevação de 1,4 ponto percentual (p.p.) na comparação com julho e um salto de 2,9 p.p. em relação ao mesmo período do ano anterior. Entre os vilões dessa conta, o rotativo do cartão de crédito e o parcelado continuam sendo as modalidades com maior impacto no bolso do cidadão.
Expansão do crédito em meio aos juros altos
Mesmo com o encarecimento do crédito, o volume de operações destinadas às famílias não parou de crescer. O saldo total das operações livres para pessoas físicas alcançou R$ 2,6 trilhões, registrando uma expansão de 0,8% no mês e de 10,5% em 12 meses. Esse movimento indica que, apesar do custo elevado, a demanda por recursos para consumo e quitação de dívidas permanece aquecida.
O financiamento de veículos e o crédito consignado para trabalhadores do setor privado foram os principais motores dessa expansão. Enquanto as famílias buscam crédito para manter o consumo ou reorganizar suas finanças, o setor empresarial apresenta um comportamento distinto. Para as empresas, a taxa média de juros do crédito livre recuou para 24,2% ao ano, influenciada por reduções em linhas de capital de giro e desconto de duplicatas.
Indicadores de endividamento e inadimplência
O reflexo direto do aumento dos juros aparece nos indicadores de saúde financeira das famílias. Em julho, o endividamento das famílias atingiu 49,9%, com uma tendência de alta constante tanto no comparativo mensal quanto no anual. O comprometimento da renda para o pagamento de dívidas estabilizou em 28,7%, patamar que ainda exige cautela dos especialistas em finanças pessoais.
A inadimplência, por sua vez, é um dos dados que mais preocupam o mercado. No Sistema Financeiro Nacional, a taxa de atrasos na carteira total de crédito chegou a 5% em agosto. Quando isolamos apenas as famílias, esse índice atinge 6%, um avanço de 0,2 p.p. sobre o mês anterior. O cenário contrasta com a estabilidade observada nas operações com empresas, onde a inadimplência manteve-se em 3,3%.
Volume total de crédito e PIB
O saldo das operações de crédito do Sistema Financeiro Nacional atingiu a marca de R$ 7,4 trilhões em agosto. Ao considerar o crédito ampliado ao setor não financeiro — que engloba empréstimos bancários, títulos de dívida e financiamentos externos —, o montante chega a R$ 22 trilhões, o que equivale a 164,9% do Produto Interno Bruto (PIB). Esses números demonstram a relevância do mercado de crédito para a sustentação da economia nacional.
Para acompanhar os desdobramentos da política monetária e entender como esses indicadores afetam o seu dia a dia, continue acompanhando o Canal 1 de Notícias. Nosso compromisso é levar até você uma cobertura aprofundada, com credibilidade e foco nos temas que impactam diretamente a realidade do país.
Mais sobre este assunto
 Especialistas alertam para impacto em cadeia no tráfego aéreo dos Estados Unidos
 Microempreendedores Individuais terão débitos previdenciários cancelados pela Receita Federal
 UTI Pediátrica do Hospital Ferreira Machado ganha novo berço aquecido em Campos dos Goytacazes
 Inter aposta no crédito consignado privado e destaca modelo como relação vantajosa