A dinâmica do crédito no Brasil apresenta uma assimetria que pesa diretamente no bolso das famílias. Um estudo recente realizado pelo Ibevar, em parceria com a FIA Business School, aponta que a transmissão das variações da taxa Selic para o consumidor final ocorre de maneira desigual: quando os juros sobem, o repasse ao custo dos empréstimos é significativamente mais ágil e intenso do que o alívio sentido quando a taxa básica da economia entra em trajetória de queda.
Assimetria na transmissão da política monetária
A pesquisa, que analisou um robusto conjunto de dados abrangendo 185 meses — o equivalente a 15 anos de histórico do Banco Central —, revela que as mudanças na Selic levam, em média, de um a três meses para serem efetivamente refletidas nas parcelas pagas pelos brasileiros. O fenômeno demonstra que o sistema financeiro reage com maior velocidade aos ciclos de alta, enquanto o movimento de redução dos juros encontra barreiras estruturais para chegar à ponta.
Os dados indicam que, na média do período estudado, cada variação de um ponto percentual na Selic corresponde a cerca de 1,5 ponto percentual na taxa cobrada ao consumidor final. Contudo, essa relação não é fixa. Segundo Claudio Felisoni, coordenador do estudo e professor da FIA Business School, a intensidade do repasse pode oscilar entre 50% e 200%, dependendo do cenário econômico vigente e da percepção de risco das instituições financeiras.
Riscos e o impacto no endividamento das famílias
A dificuldade de repasse dos cortes de juros não é aleatória. O estudo aponta que fatores como a insegurança jurídica, os níveis de inadimplência e o alto grau de endividamento das famílias brasileiras compõem um cenário de cautela para os bancos. Esse ambiente faz com que o risco percebido pelas instituições financeiras permaneça elevado, limitando a velocidade com que a redução da Selic é repassada aos produtos de crédito.
Felisoni destaca que o contexto da política monetária é determinante para a velocidade desse ajuste. Em momentos de grandes elevações dos juros, a tendência observada é de repasses mais lentos e graduais. Por outro lado, quando os aumentos são pequenos, o impacto no custo do crédito tende a ser mais imediato e significativo. Atualmente, a estimativa é que o efeito da redução da Selic leve cerca de dois meses para ser sentido pelo consumidor final.
Cenário atual e perspectivas econômicas
O debate sobre a eficácia da transmissão da política monetária ganha relevância em um momento em que o Banco Central busca equilibrar o controle da inflação com a necessidade de estimular a atividade econômica. Com a Selic em patamares que exigem atenção, o mercado financeiro monitora de perto os próximos passos do Comitê de Política Monetária (Copom), aguardando novos cortes que possam aliviar o custo do crédito e, consequentemente, o orçamento das famílias.
A persistência dessa assimetria reforça a importância de o consumidor manter a cautela ao buscar novas linhas de crédito, observando não apenas a taxa básica, mas o custo efetivo total das operações. O Canal 1 de Notícias segue acompanhando os desdobramentos da política econômica e seus reflexos diretos no cotidiano do brasileiro. Continue conosco para se manter informado com análises aprofundadas, dados atualizados e o compromisso com a notícia que impacta a sua vida.
Mais sobre este assunto
 Procuradoria-Geral da República pede que Supremo rejeite pedido de revisão de Bolsonaro
 Rondônia tem vagas sobrando em graduações gratuitas do Ifro
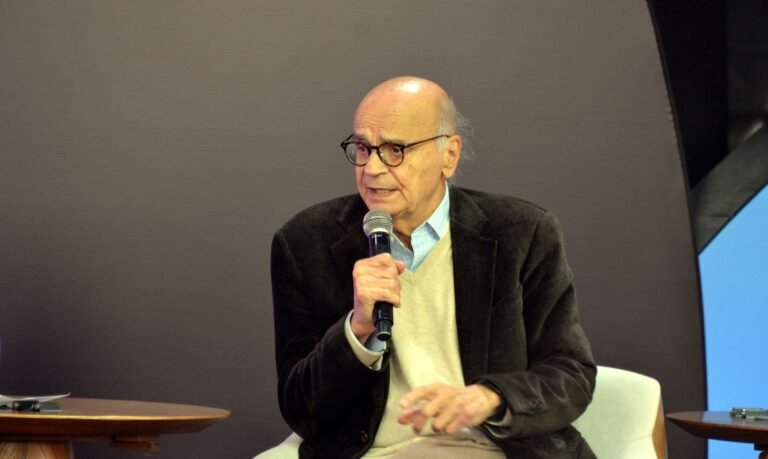 Cadeira 32 da Academia Brasileira de Letras agora pertence ao médico e escritor Drauzio Varella
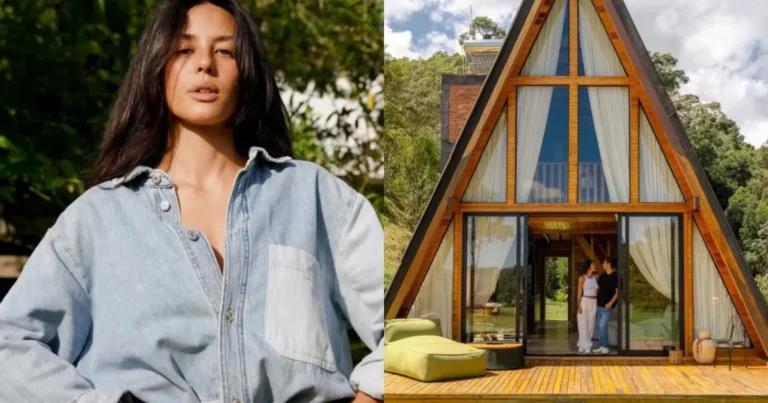 Atores da Globo deixam o Rio e criam filhas em cabana nas montanhas